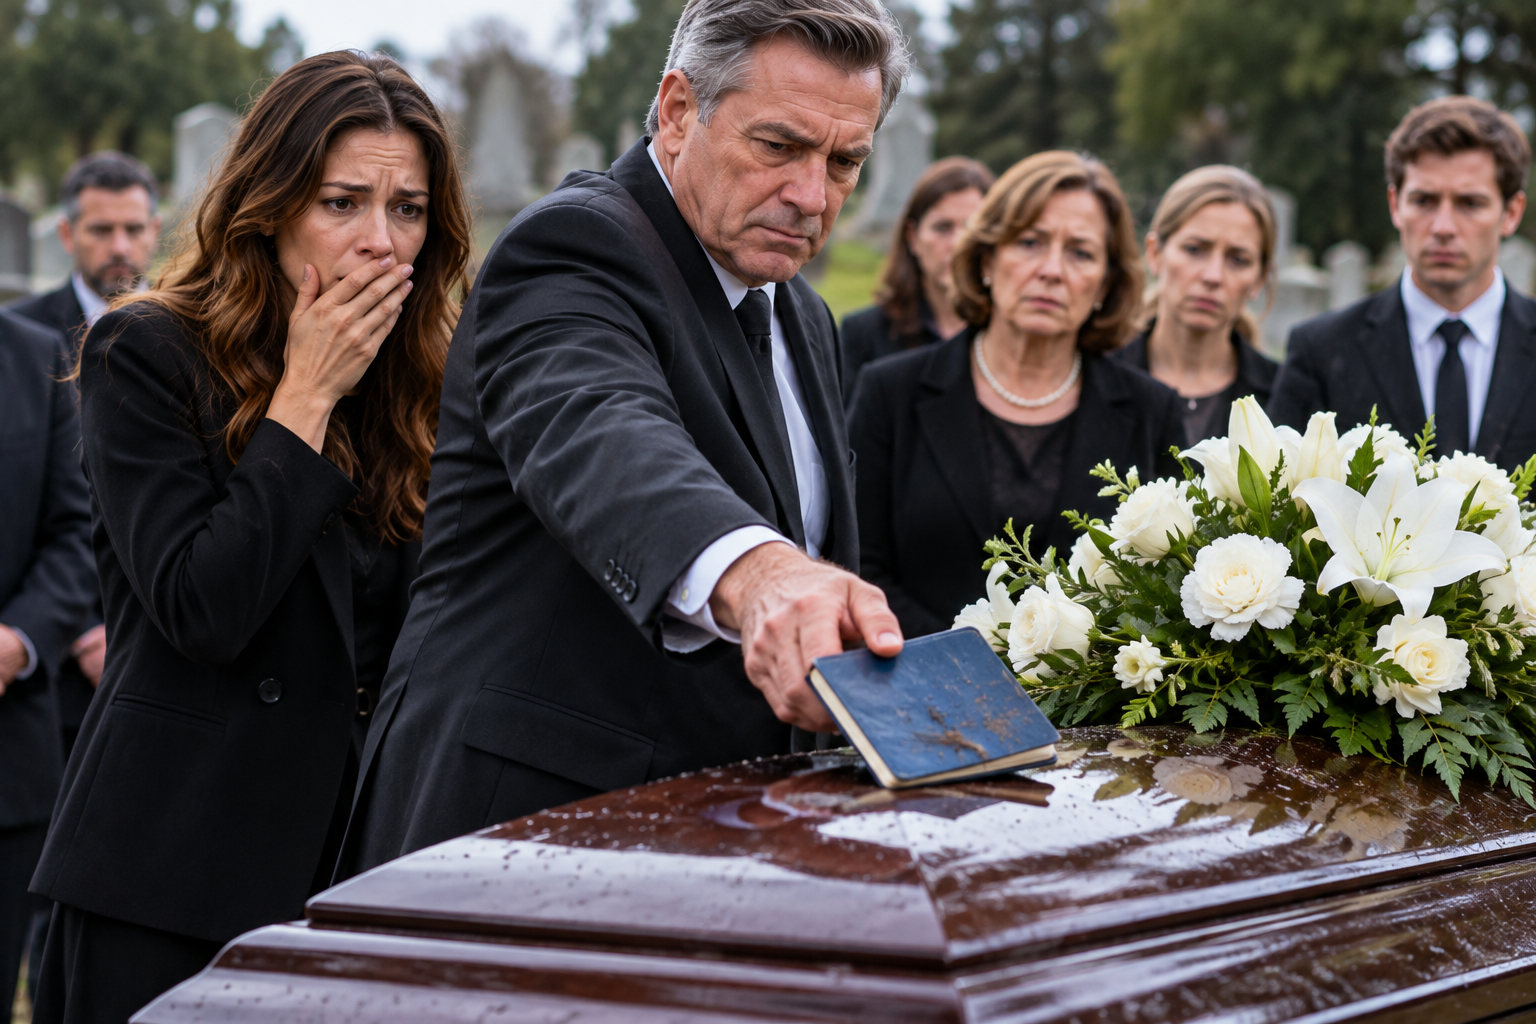
Después del funeral de su abuela Margaret, una mujer de 34 años quedó intrigada por un pequeño objeto que su padre, Richard, había tratado como si careciera completamente de importancia: una antigua libreta bancaria. Frente a familiares y amigos, él la dejó sobre el ataúd y aseguró que no era más que un cuaderno viejo sin utilidad. Sin embargo, hubo un detalle que llamó la atención de su hija. Apenas unos segundos después, Richard pareció dispuesto a recuperarla, pero retiró la mano y pidió que nadie hiciera nada con ella. Más tarde, antes de abandonar el cementerio, volvió a insistir en que su hija no debía revisar los documentos personales que Margaret había dejado. Aquella contradicción transformó un objeto aparentemente insignificante en una pregunta difícil de ignorar.
Cuando los demás familiares se marcharon, ella permaneció algunos minutos en el cementerio pensando en su abuela. Recordó haber visto aquella misma libreta anteriormente sobre la mesa de la cocina de Margaret y la manera cuidadosa en que la mujer conservaba sus documentos financieros. No parecía tratarse simplemente de nostalgia: su abuela había pertenecido a una generación acostumbrada a guardar recibos, registros bancarios y papeles importantes durante muchos años. Por eso decidió recuperar la libreta antes de que terminara dañada por la humedad y el barro. Su intención inicial no era buscar una herencia inesperada ni iniciar una disputa familiar, sino comprender por qué un documento que supuestamente no tenía valor había provocado una reacción tan específica en su padre.
Al día siguiente acudió a una sucursal bancaria para preguntar si la información de aquella libreta todavía correspondía a algún registro existente. La empleada examinó los datos y, en lugar de ofrecer inmediatamente una explicación, solicitó la intervención de un supervisor para realizar verificaciones adicionales. La situación se volvió más seria cuando surgieron dudas sobre determinados movimientos y documentos asociados a la cuenta. El banco explicó que, cuando existen posibles irregularidades o discrepancias en registros financieros, es necesario seguir procedimientos internos y, dependiendo de las circunstancias, contactar a los departamentos correspondientes o a las autoridades. Para ella, aquel momento confirmó que no debía intentar interpretar sola documentos antiguos ni acusar a ningún familiar sin disponer primero de información verificable.
Lo que comenzó como una incómoda escena familiar terminó convirtiéndose en una revisión mucho más amplia de los asuntos financieros que Margaret había dejado pendientes. La protagonista decidió conservar la libreta y otros documentos, solicitar información por canales oficiales y buscar orientación profesional antes de tomar cualquier decisión. También comprendió que la insistencia de su padre podía tener diferentes explicaciones y que únicamente los registros permitirían establecer qué había ocurrido realmente. La experiencia dejó una enseñanza práctica: después del fallecimiento de un familiar, incluso un documento aparentemente antiguo puede contener información que conviene revisar cuidadosamente. Antes de desechar libretas bancarias, escrituras, pólizas o estados de cuenta, puede ser prudente verificar su relevancia y permitir que las instituciones y profesionales correspondientes aclaren cualquier duda.