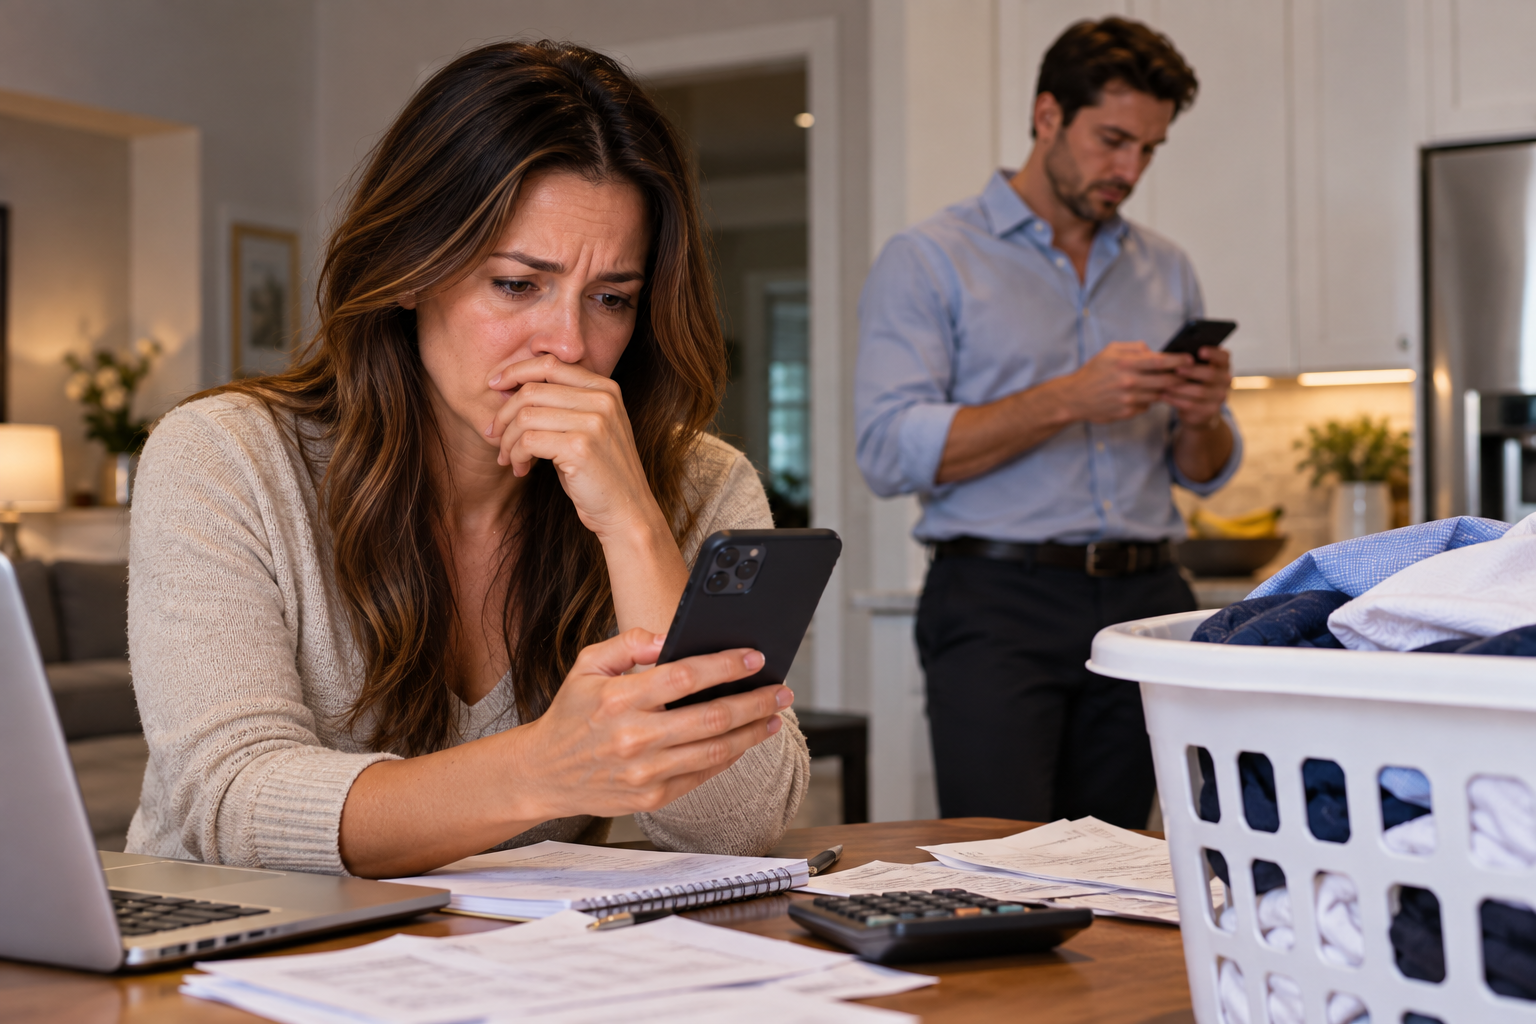
Durante cinco años, Clara había aceptado una regla que su esposo Julian consideraba fundamental para su matrimonio: todos los gastos debían dividirse exactamente por la mitad. El problema era que él ganaba aproximadamente cuatro veces más que ella, mientras Clara terminaba recurriendo con frecuencia a sus tarjetas de crédito para cubrir su parte de las facturas. La situación llegó a un punto que la hizo replantearse todo cuando, después de lavar a mano la ropa de Julian porque la lavadora estaba averiada, recibió por Venmo una solicitud de $1.94 correspondiente a su supuesta mitad del detergente. Clara pagó aquella pequeña cantidad, pero esa noche decidió revisar cuidadosamente sus finanzas. Al analizar varios años de movimientos, encontró pagos mensuales de $950 dirigidos a una compañía llamada JV Property Management, creada pocas semanas después del fallecimiento de su padre y relacionada, según los registros que revisaba, con la administración de bienes familiares.
A medida que organizaba extractos, recibos y gastos domésticos, Clara comenzó a dimensionar cuánto había aportado realmente durante el matrimonio. Según sus propios cálculos, entre vivienda, servicios, alimentos, seguros, reparaciones y otros gastos había destinado más de $112,000 en cinco años, a pesar de haber ganado alrededor de $170,000 antes de impuestos durante ese mismo período. Además, parte de sus obligaciones cotidianas había terminado en tarjetas de crédito con intereses elevados. La estricta división de gastos también había generado situaciones que ahora veía desde otra perspectiva: posponer la compra de electrodomésticos necesarios, controlar minuciosamente productos personales y limitar pequeños gastos domésticos mientras Julian destinaba dinero a actividades profesionales y personales. Para Clara, revisar las cifras no era simplemente sumar recibos; era comprender cómo las decisiones financieras tomadas durante años habían afectado su propia estabilidad.
La situación adquirió mayor importancia cuando recibió una llamada de una compañía de títulos de propiedad en Austin. Una especialista quería verificar documentación relacionada con la posible venta de la vivienda de Elmwood Drive, una operación que Clara aseguró no haber autorizado. Según la información que recibió, existían documentos que aparentemente permitían a Julian actuar en su nombre y el cierre estaba previsto para pocos días después. Clara indicó formalmente que cuestionaba la operación y solicitó copias para revisarlas. Al observar la documentación, encontró una firma que se parecía considerablemente a la suya, lo que hizo imprescindible detener cualquier conclusión apresurada y buscar asesoramiento profesional. Ante una situación de este tipo, verificar directamente los documentos con la entidad correspondiente y consultar a profesionales legales puede ser esencial antes de firmar, transferir dinero o aceptar cualquier modificación sobre una propiedad.
Mientras Clara intentaba comprender lo sucedido, Julian continuaba comportándose como si nada hubiera cambiado. Incluso le escribió para pedirle que comprara comida para una cena relacionada con un posible inversor y añadió que, como siempre, dividirían el gasto del supermercado. Para Clara, aquel mensaje terminó simbolizando una dinámica que ya no estaba dispuesta a aceptar sin cuestionarla. En lugar de enfrentarse impulsivamente a su esposo, decidió conservar los registros, revisar la situación patrimonial y financiera y obtener orientación independiente antes de dar nuevos pasos. La experiencia pone de relieve una cuestión importante en cualquier relación: dividir cada factura exactamente por la mitad no necesariamente significa que las responsabilidades económicas sean percibidas como equilibradas. La transparencia sobre ingresos, deudas, propiedades y decisiones financieras relevantes puede resultar tan importante como decidir quién paga cada gasto cotidiano.